
წარმოება: კალკულაცია (რეცეპტურა), წარმოების დოკუმენტი, ზედნადები ხარჯები, გრძელვადიანი შეკვეთა, დაშლა, გეგმა და ფაქტი
წარმოების აღრიცხვა Activi ბუღალტერიაში — კალკულაცია (ნედლეული → პროდუქცია, წილები, ზედნადები ხარჯი თანხით ან %-ით), წარმოების დოკუმენტი და თვითღირებულება (საჩუქრის ნაკრების მაგალითი — 24,00 ₾), დაუმთავრებელი წარმოება 1630, საწარმოო შეკვეთები, დაშლა, გეგმა / ფაქტი.
„წარმოება“: ჩანართები „წარმოების დოკუმენტები“, „კალკულაციები (რეცეპტურა)“, „საწარმოო შეკვეთები“, „გეგმა / ფაქტი“.
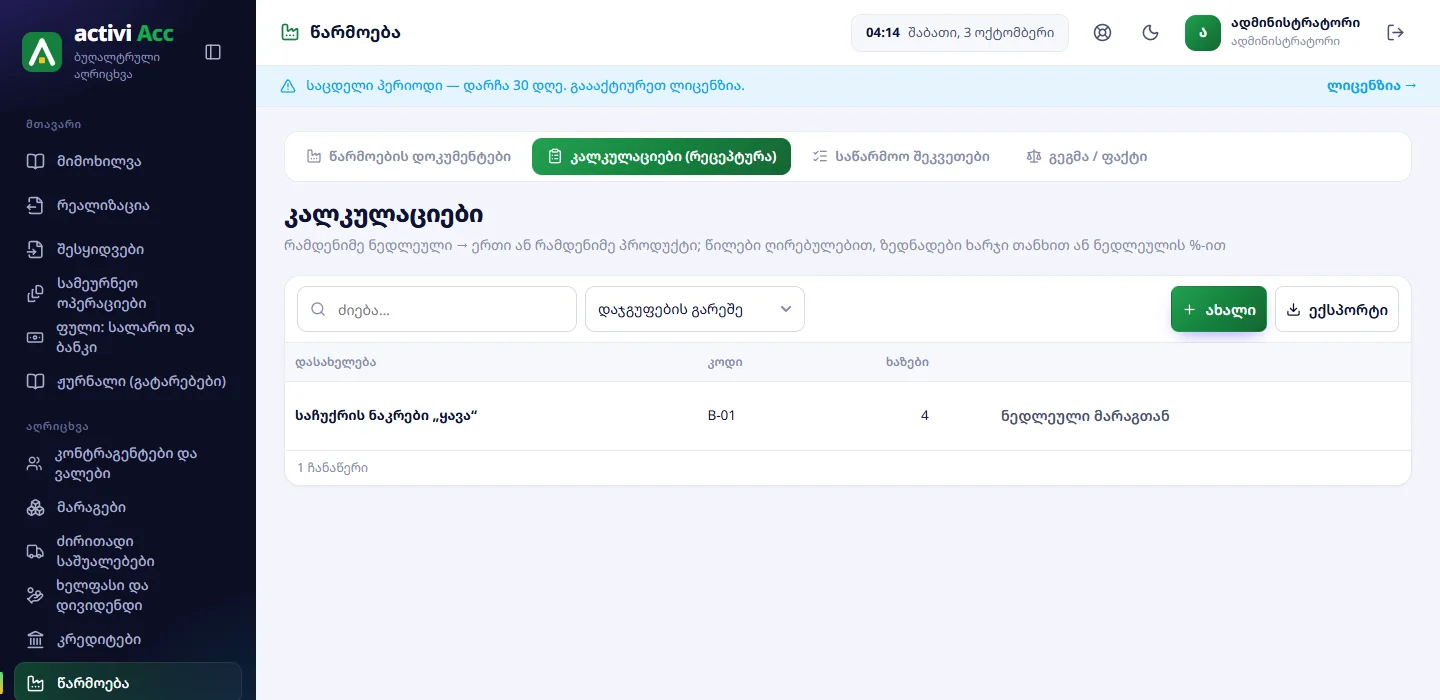
კალკულაცია
„კალკულაციები (რეცეპტურა)“ → ახალი: სახელი, კოდი, ხაზები:
- ნედლეული — საქონელი / მასალა და რაოდენობა ერთ პარტიაზე (მინიმუმ ერთი);
- პროდუქცია — რა მზადდება (მინიმუმ ერთი); რამდენიმე პროდუქტისას — წილი % (ჯამი 100), თორემ თვითღირებულება ნაწილდება დაგეგმილი ღირებულებით (რაოდენობა × ფასი) ან რაოდენობით;
- ზედნადები — შრომა, ელ. ენერგია …: თანხა პარტიაზე ან ნედლეულის %.
კალკულაციით უკვე ნაწარმოები არ იშლება — გააუქმეთ.
წარმოების დოკუმენტი
„წარმოების დოკუმენტები“ → ახალი „წარმოება (შესრულება)“: საწყობი, „პროდუქცია სად“ (ცარიელი — იმავე საწყობში), კალკულაცია, რაოდენობა (პარტია) — ხაზები თავისით ივსება (რაოდენობა × პარტია), შეგიძლიათ შეცვალოთ ფაქტიურით. „შენახვა და გატარება“:
- ნედლეული გადის მარაგიდან თვითღირებულებით (პარტიებით);
- ემატება ზედნადები ხარჯები;
- ჯამი ნაწილდება პროდუქციაზე და პროდუქცია შედის მარაგში ამ თვითღირებულებით.
მაგალითი: საჩუქრის ნაკრები
02.10.2026, 5 ნაკრები: 1 ყავა (20,00 ₾) + 1 სასაჩუქრე ყუთი (2,00 ₾) + შეფუთვის სამუშაო 2,00 ₾ ერთზე.
| თანხა | |
|---|---|
| ყავა 5 × 20,00 | 100,00 |
| ყუთი 5 × 2,00 | 10,00 |
| შეფუთვის სამუშაო 5 × 2,00 | 10,00 |
| 5 ნაკრების თვითღირებულება | 120,00 ₾ → 24,00 ₾ ერთი |
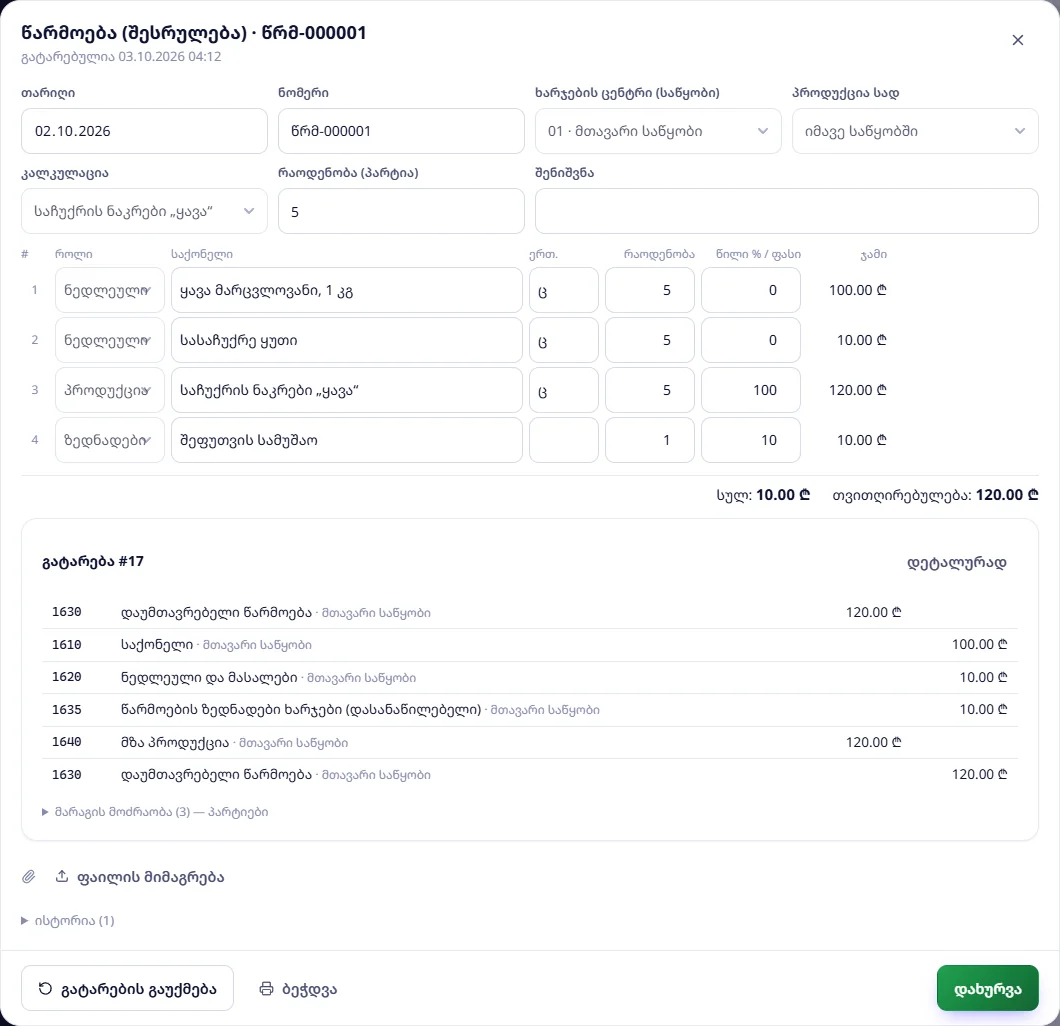
გატარება: 1630 დაუმთავრებელი წარმოება 120,00 / 1610 100,00, 1620 10,00, 1635 ზედნადები ხარჯები 10,00; 1640 მზა პროდუქცია 120,00 / 1630 120,00. ზედნადები ხარჯის რეალური თანხა (ხელფასი, ენერგია) 1635-ზე სხვა დოკუმენტით ან გატარებით უნდა მოვიდეს.
შენიშვნა: წარმოების ფანჯრის ქვედა ზოლი „სულ“ აჩვენებს მხოლოდ ზედნადები ხაზის თანხას (10,00 ₾); სწორი ჯამი — „თვითღირებულება: 120,00 ₾“.
გრძელვადიანი წარმოება
რამდენიმე თვის შეკვეთისთვის: „საწარმოო შეკვეთები“ → ახალი (კალკულაცია, რაოდენობა, საწყობი, დაწყება) → დოკუმენტები „წარმოებაში გაცემა (გრძელვადიანი)“ (ნედლეული და ხარჯები გროვდება შეკვეთის 1630-ზე; სიაში ჩანს „დაგროვილი (WIP)“) → „წარმოების დასრულება“ — დაგროვილი ნაწილდება პროდუქციაზე → შეკვეთის დახურვა.
დაშლა
„დაშლა / დანაწევრება“ — პირიქით: ერთი საქონელი (ნედლეული) → რამდენიმე ნაწილი (პროდუქცია) წილებით.
გეგმა / ფაქტი
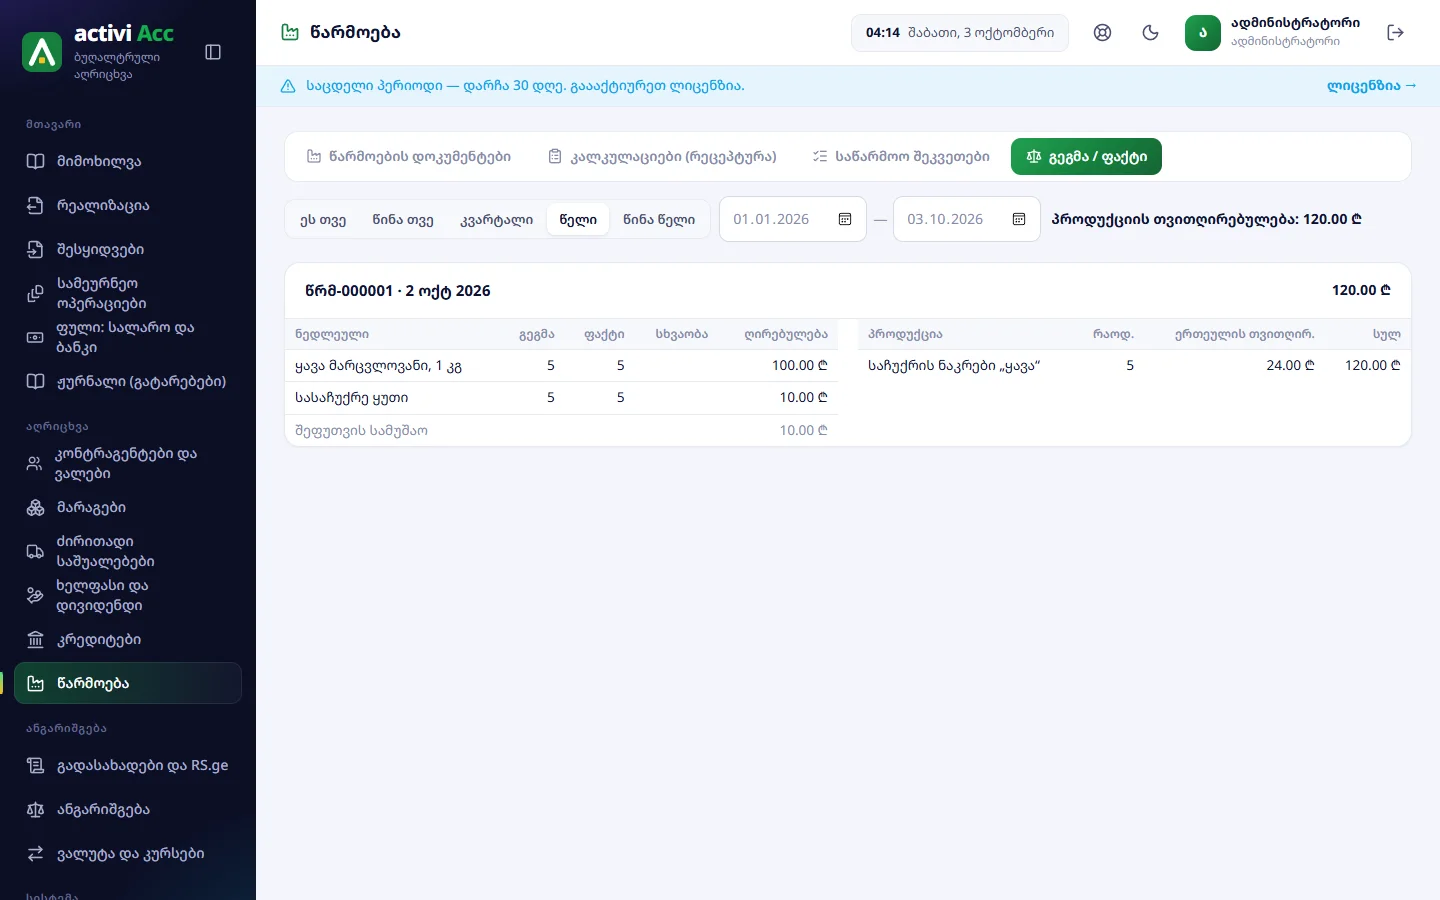
პერიოდის ყოველი წარმოება: ნედლეული — დაგეგმილი (კალკულაცია × პარტია), ფაქტიური, სხვაობა, თვითღირებულება; პროდუქცია — რაოდენობა, თვითღირებულება, ერთეულის თვითღირებულება; ზედნადები ხარჯები.
ვერ იპოვეთ პასუხი? დააჭირეთ პროგრამაში დახმარების ღილაკს, მოგვწერეთ ან დაგვირეკეთ: 599127000.
