
ძირითადი საშუალებები: შეძენა დღგ-ით, ექსპლუატაციაში შეყვანა, ცვეთა (წრფივი, კლებადი, წარმადობით), საგადასახადო ცვეთა, ოპერაციები
ძირითადი საშუალებები Activi ბუღალტერიაში — რეესტრი, შეძენა დღგ-ით ბანკიდან ან ნისიად, ექსპლუატაციაში შეყვანა მოგვიანებით (2180), ცვეთის მეთოდები, თვის ცვეთის დარიცხვა და მაგალითი, საგადასახადო ცვეთა, კაპიტალიზაცია, გადაფასება, გადაადგილება, იჯარა, რეალიზაცია, ჩამოწერა, დანაწევრება, გაერთიანება, ინვენტარიზაცია, უწყისი თარიღზე.
„ძირითადი საშუალებები“: ჩანართები „რეესტრი“, „ცვეთის დარიცხვა“, „უწყისი თარიღზე“.
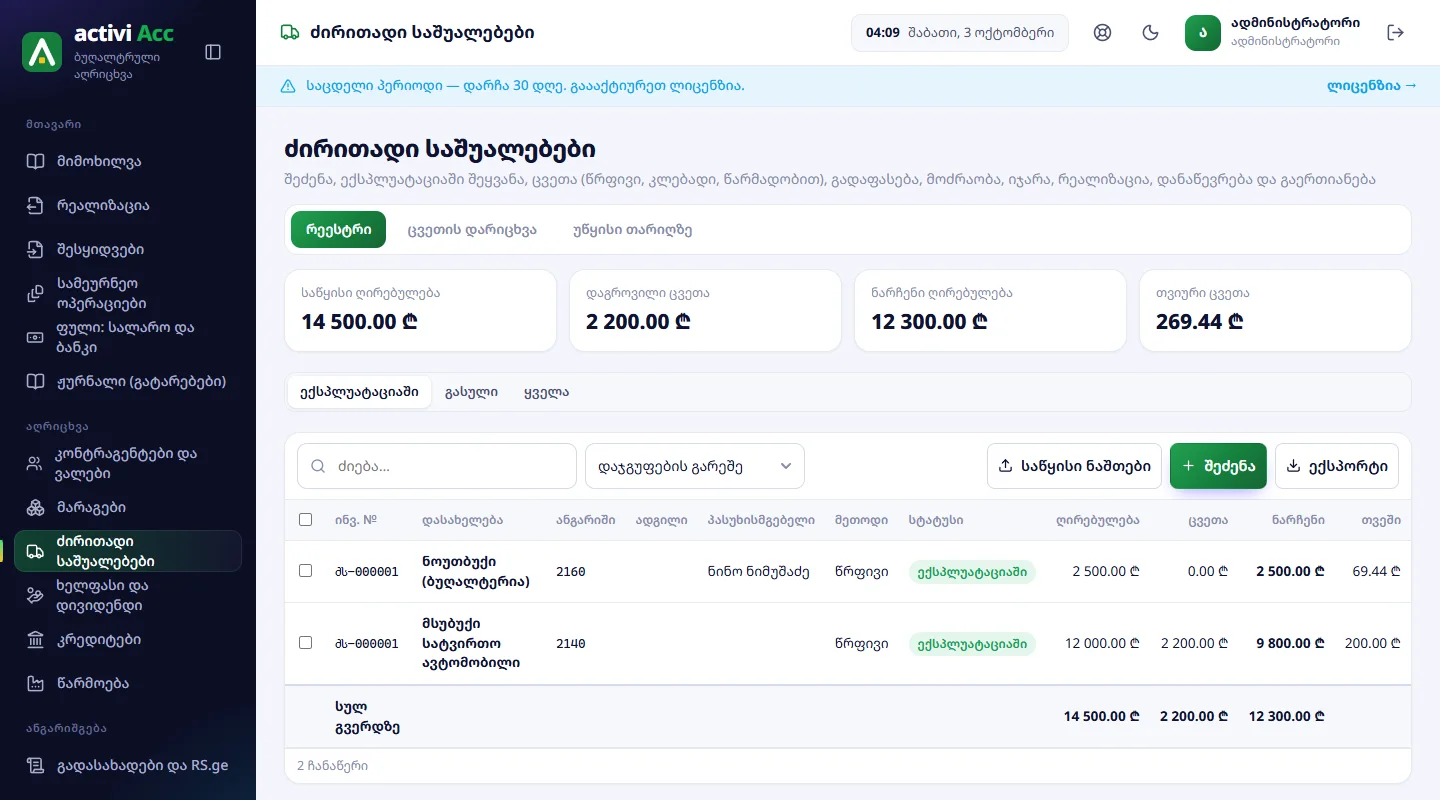
ზემოთ: საწყისი ღირებულება, დაგროვილი ცვეთა, ნარჩენი ღირებულება, თვიური ცვეთა; ფილტრი „ექსპლუატაციაში“ / „გასული“ / „ყველა“. სვეტები: ინვ. №, დასახელება, ანგარიში, ადგილი, პასუხისმგებელი, მეთოდი, სტატუსი, ღირებულება, ცვეთა, ნარჩენი, თვეში.
შეძენა
„+ შეძენა“:
| ველი | შენიშვნა |
|---|---|
| დასახელება | |
| ანგარიში | 2110 მიწა … 2160 კომპიუტერები (ცარიელი — 2170 სხვა) |
| თარიღი, ღირებულება (დღგ-ს გარეშე), დღგ | დღგ → 3340 |
| გადახდა | „სალაროდან / ბანკიდან“ (ანგარიშით) ან „ნისიად (მომწოდებელი)“ |
| ცვეთის მეთოდი | წრფივი / კლებადი ნაშთის / წარმადობით |
| სასარგებლო ვადა (თვე) | კლებადზე — „წლიური განაკვეთი %“ (ცარიელი — ორმაგი წრფივი); წარმადობაზე — „მთლიანი წარმადობა (ერთეული)“ |
| ნარჩენი ღირებულება, ადგილი, პასუხისმგებელი | |
| საგადასახადო ცვეთა % | ნაგულისხმევად 20 |
| ექსპლუატაციაში | „დღესვე“ ან „მოგვიანებით (2180-ზე)“ |
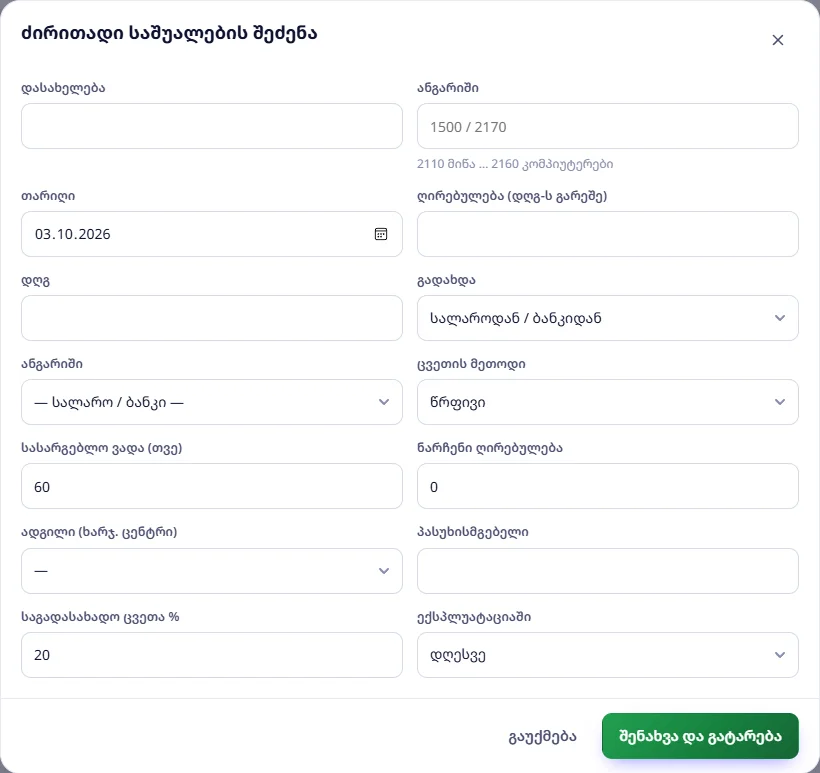
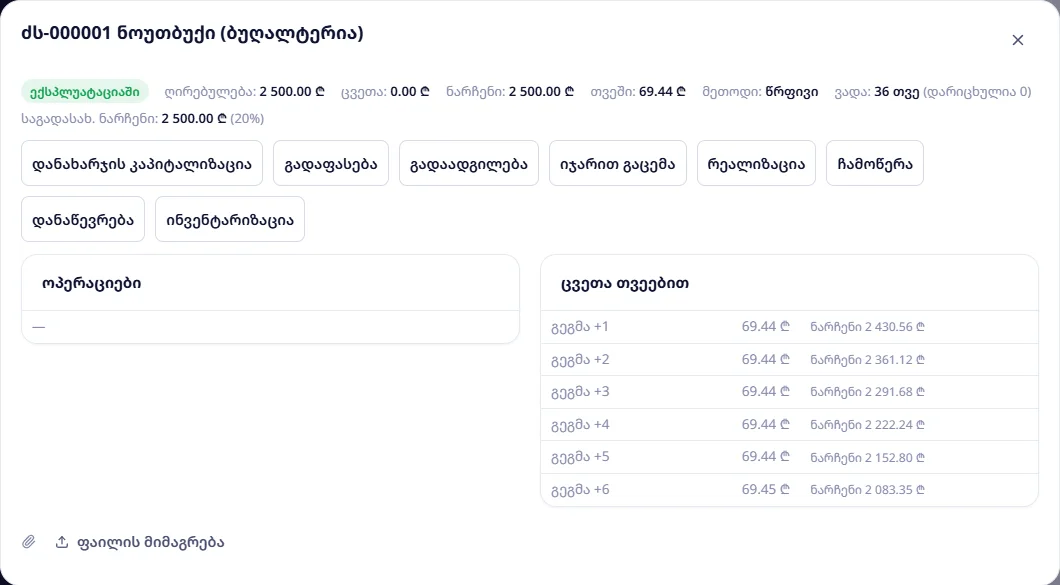
„შენახვა და გატარება“ — ინვენტარის ნომერი თავისით (ძს- და რიგითი ნომერი). მაგალითი, 05.09.2026: ნოუთბუქი, 2160, 2 500,00 + დღგ 450,00, ბანკიდან, 36 თვე → 2160 2 500,00, 3340 450,00 / 1210 2 950,00.
„მოგვიანებით“ — ღირებულება 2180-ზეა, სანამ ბარათში არ დააჭერთ „ექსპლუატაციაში შეყვანა“ (2170/21xx / 2180).
ყურადღება: ავტომატური ნუმერაცია იმპორტით ან ხელით ჩაწერილ ნომრებს არ ითვალისწინებს — მაგალითში საწყისი ნაშთით შემოტანილ ავტომობილსაც (
ძს-000001) და შეძენილ ნოუთბუქსაც ერთი და იგივე ნომერი მიენიჭა. 2.38-ში ნომერი ეკრანიდან ვერ იცვლება, ამიტომ საწყისი ნაშთის იმპორტში სვეტი „ინვენტარის №“ ცარიელი დატოვეთ — მაშინ ნუმერაცია ერთიანი იქნება.
ცვეთა
წესები:
- ცვეთა იწყება ექსპლუატაციაში შეყვანის მომდევნო თვიდან;
- წრფივი: (ღირებულება − ნარჩენი − უკვე დარიცხული) ÷ დარჩენილი თვეები — კაპიტალიზაციის ან გადაფასების შემდეგ თანხა თავისით იცვლება;
- კლებადი ნაშთის: (ღირებულება − დარიცხული) × წლიური % ÷ 12;
- წარმადობით: (ღირებულება − ნარჩენი) × თვის ერთეულები ÷ მთლიანი წარმადობა;
- ერთ თვეზე ორჯერ არ ირიცხება.
„ცვეთის დარიცხვა“ → თვე (წარმადობის მეთოდზე — ამ თვის ერთეულები) → „დარიცხვა“ — „ცვეთა 2026-09: N ძ.ს., … ₾“. გატარება თვის ბოლო დღით: 7330 / 2210, თითოეული ძ.ს.-ის ადგილით. თუ დასარიცხი არაფერია — „ამ თვეზე დასარიცხი ცვეთა არ არის“.
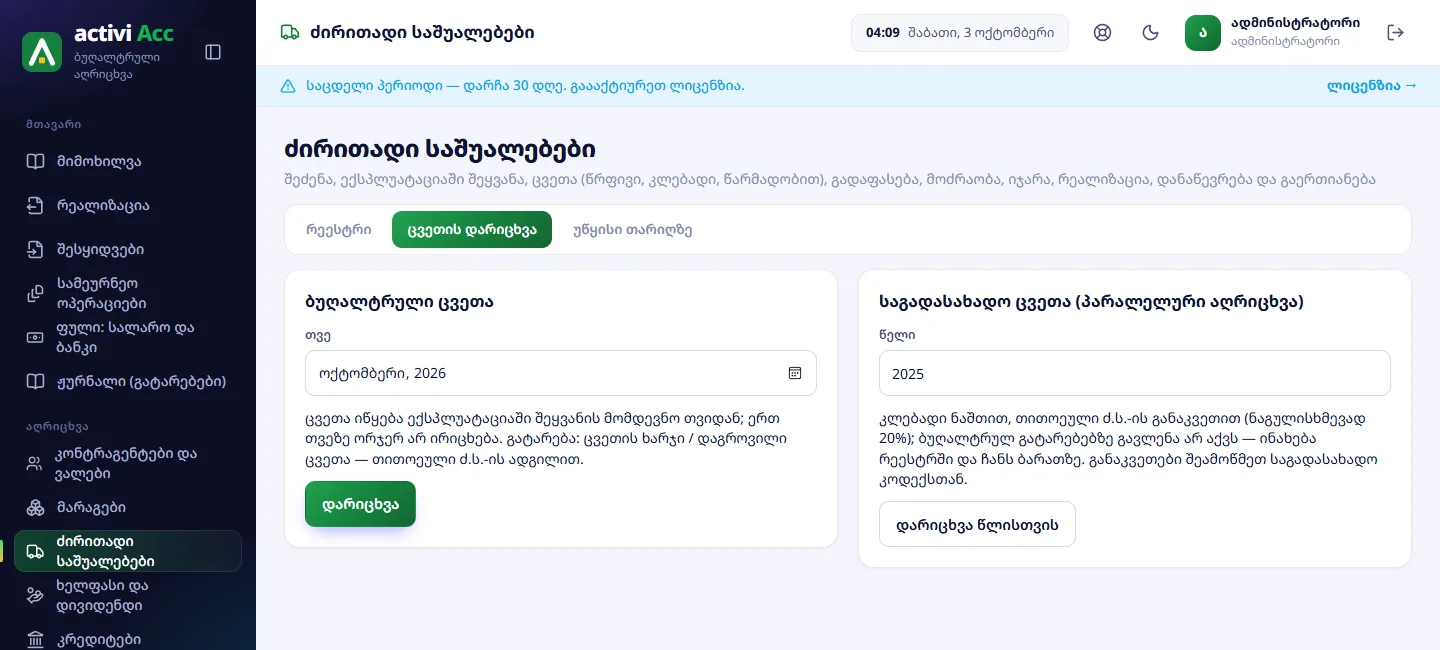
მაგალითი
| ავტომობილი | ნოუთბუქი | |
|---|---|---|
| ღირებულება | 12 000,00 | 2 500,00 |
| ცვეთა 01.09-მდე | 2 000,00 (საწყისი ნაშთი) | — |
| ვადა | 50 თვე (დარჩენილი) | 36 თვე |
| ექსპლუატაციაში | 01.11.2024 | 05.09.2026 |
| სექტემბრის ცვეთა | (12 000 − 2 000) ÷ 50 = 200,00 | 0 — იწყება ოქტომბრიდან |
| შემდეგი თვეები | 200,00 | 2 500 ÷ 36 = 69,44 |
| ნარჩენი 30.09.2026 | 9 800,00 | 2 500,00 |
საგადასახადო ცვეთა
ცალკე, ბუღალტრულ გატარებებზე გავლენის გარეშე: „დარიცხვა წლისთვის“ → წელი — ყოველი ძ.ს.: (ღირებულება − წინა საგადასახადო ცვეთა) × განაკვეთი %. ჩანს ბარათზე („საგადასახ. ნარჩენი“). განაკვეთები შეამოწმეთ საგადასახადო კოდექსთან.
შენიშვნა: საწყისი ნაშთით შემოტანილ ძ.ს.-ზე საგადასახადო ნარჩენი სრული ღირებულებიდან იწყება (მაგ. ავტომობილი — 12 000,00), რადგან წინა წლების საგადასახადო ცვეთა იმპორტში არ შედის.
ოპერაციები ბარათიდან
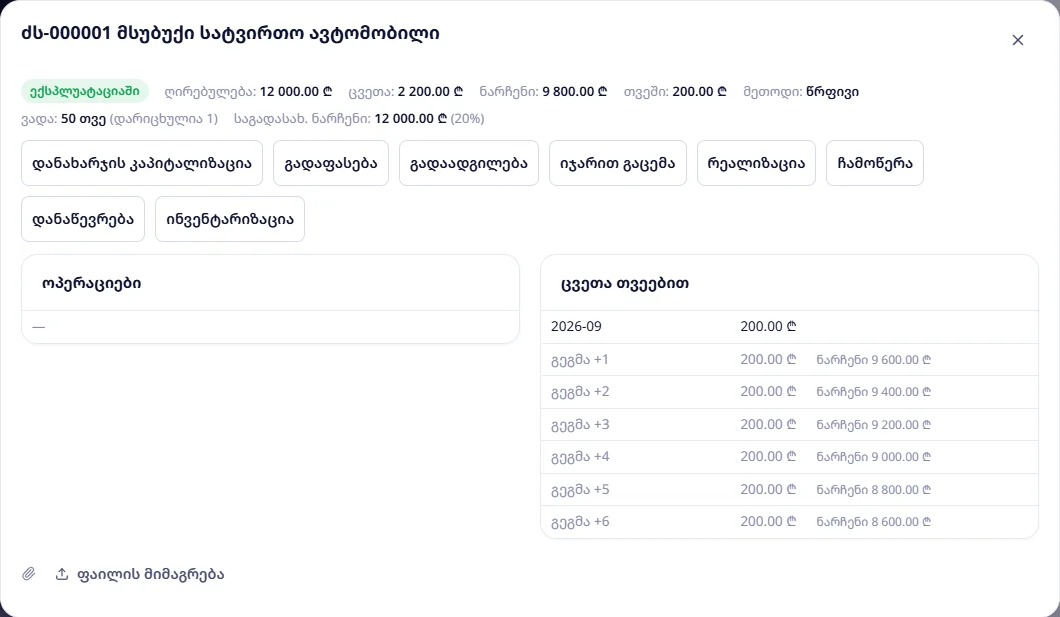
ბარათში — ღილაკები:
| ოპერაცია | რა ხდება |
|---|---|
| დანახარჯის კაპიტალიზაცია | თანხა (+ დღგ) ემატება ღირებულებას; გადახდა: სალარო / ბანკი, ნისიად ან ხარჯიდან |
| გადაფასება | სამართლიანი ღირებულება: ზრდა → 5220 რეზერვი; კლება → ჯერ რეზერვიდან, დანარჩენი 8230 |
| გადაადგილება | ახალი ადგილი და პასუხისმგებელი |
| იჯარით გაცემა / იჯარიდან დაბრუნება | სტატუსი „იჯარით გაცემული“ |
| რეალიზაცია | ფასი (დღგ-ით), მყიდველზე ან ფულით: ცვეთა და ღირებულება გადის, მოგება 8140 / ზარალი 8230, დღგ 3330 |
| ჩამოწერა | ნარჩენი — ზარალი |
| დანაწევრება | ნაწილები „სახელი:წილი%“ (ჯამი 100) — ახალი ძ.ს.-ები |
| ინვენტარიზაცია | „ადგილზეა“ / „ვერ მოიძებნა“ |
რამდენიმე ჩანიშნული → „გაერთიანება“ (ერთ ძ.ს.-ად). ფინანსური ოპერაცია არ იშლება — საპირისპირო ოპერაციით სწორდება.
უწყისი თარიღზე
ყოველი ძ.ს. — ინვ. №, ანგარიში, ადგილი, პასუხისმგებელი, ღირებულება, ცვეთა, ნარჩენი — არჩეულ დღეზე.
ვერ იპოვეთ პასუხი? დააჭირეთ პროგრამაში დახმარების ღილაკს, მოგვწერეთ ან დაგვირეკეთ: 599127000.
