
სრული მაგალითი: მცირე კომპანიის სექტემბერი — შესყიდვა დღგ-ით, რეალიზაცია, დღგ 486 ₾, ხელფასი ორ თანამშრომელზე, ცვეთა, ბრუნვითი უწყისი და მოგება 2 057,50 ₾
ერთი თვე Activi ბუღალტერიაში თავიდან ბოლომდე — საწყისი ნაშთები, საქონლის შესყიდვა დღგ-ით, იჯარა, ნოუთბუქის შეძენა, რეალიზაცია და საცალო, ბანკის ამონაწერი, გადასახდელი დღგ 486,00 ₾, ხელფასი (ბრუტო 3 500 → საშემოსავლო 686 → საპენსიო 70 + 70 → ხელზე 2 744), ცვეთა 200,00 ₾, გადაფასება +30,00 ₾, ბრუნვითი უწყისი 53 712,00 ₾ და მოგება 2 057,50 ₾ — ყოველი ციფრი პროგრამიდან.
ეს თავი მიჰყვება სანიმუშო ორგანიზაციის — შპს „სანიმუშო ვაჭრობა“ (ს/კ 999000123, დღგ-ს გადამხდელი, ყავის ვაჭრობა) — პირველ თვეს, სექტემბერს 2026. ყველა ციფრი და სურათი პროგრამამ თავად აჩვენა. ერთეულის ფასები: შესყიდვა 23,60 ₾ დღგ-ით (20,00 + 3,60), გაყიდვა 70,80 ₾ დღგ-ით (60,00 + 10,80).
მოკლედ
- 01.09 — საწყისი ნაშთები (ანგარიშები და ავტომობილი) და სექტემბრის კურსები.
- 02.09 — 200 ც ყავის მიღება დღგ-ით, ნისიად: 4 720,00 ₾.
- 03–05.09 — იჯარა 1 180,00 და ნოუთბუქი 2 950,00 ბანკიდან.
- 10–12.09 — მიწოდება კაფეზე 11 328,00 და საცალო 708,00 ₾.
- 20–28.09 — ბანკის ამონაწერი: მომწოდებელს 3 000, კაფედან 5 000, საკომისიო 2,50.
- 30.09 — ხელფასი ორ თანამშრომელზე: ბრუტო 3 500,00, ხელზე 2 744,00 ₾.
- 30.09 — ცვეთა 200,00 ₾ და USD-ის გადაფასება +30,00 ₾.
- 30.09 — შემოწმება: დღგ 486,00, ბრუნვითი უწყისი 53 712,00, მოგება 2 057,50 ₾ — და თვის დახურვა.
| თარიღი | ოპერაცია | სად | თანხა |
|---|---|---|---|
| 01.09 | საწყისი ნაშთები: ბანკი 20 000, სალარო 1 500, ბანკი USD 2 000 $ (5 400), კაპიტალი 26 900 | საწყისი ნაშთები | 26 900,00 |
| 01.09 | ავტომობილი საწყისი ნაშთით: 12 000, ცვეთა 2 000 | ძირითადი საშუალებები | 10 000,00 |
| 01.09 | ეროვნული ბანკის კურსები სექტემბრისთვის | ვალუტა და კურსები | — |
| 02.09 | მიღება მიღ-000001: 200 ყავა × 23,60, ნისიად (30 დღე) | შესყიდვები | 4 720,00 |
| 03.09 | იჯარა მმღ-000001, ბანკიდან | შესყიდვები | 1 180,00 |
| 05.09 | ნოუთბუქი 2 500 + დღგ 450, ბანკიდან | ძირითადი საშუალებები | 2 950,00 |
| 10.09 | მიწოდება მიწ-000001: 160 × 70,80 კაფეზე, ნისიად (15 დღე) | რეალიზაცია | 11 328,00 |
| 12.09 | საცალო საც-000001: 10 × 70,80, ნაღდით | რეალიზაცია | 708,00 |
| 20–28.09 | ამონაწერი: მომწოდებელს 3 000, კაფედან 5 000, საკომისიო 2,50 | ამონაწერი | — |
| 30.09 | ხელფასი: ბრუტო 3 500, გაცემა 2 744 ბანკიდან | ხელფასი | 3 570,00 |
| 30.09 | ცვეთა სექტემბრის | ძირითადი საშუალებები | 200,00 |
| 30.09 | USD-ის გადაფასება 2,7150-ით | ანგარიშგება → ვალუტის ანგარიშები | +30,00 |
1. შესყიდვა დღგ-ით → რეალიზაცია დღგ-ით → გადასახდელი დღგ
| დოკუმენტი | დღგ-ს გარეშე | დღგ | სულ | დღგ-ს ანგარიში |
|---|---|---|---|---|
| მიღება მიღ-000001 (200 × 23,60) | 4 000,00 | 720,00 | 4 720,00 | 3340 ჩასათვლელი |
| იჯარა მმღ-000001 | 1 000,00 | 180,00 | 1 180,00 | 3340 ჩასათვლელი |
| ნოუთბუქი (ძ.ს.) | 2 500,00 | 450,00 | 2 950,00 | 3340 ჩასათვლელი |
| ჩასათვლელი სულ | 1 350,00 | |||
| მიწოდება მიწ-000001 (160 × 70,80) | 9 600,00 | 1 728,00 | 11 328,00 | 3330 გადასახდელი |
| საცალო საც-000001 (10 × 70,80) | 600,00 | 108,00 | 708,00 | 3330 გადასახდელი |
| დარიცხული სულ | 10 200,00 | 1 836,00 |
გადასახდელი დღგ = 1 836,00 − 1 350,00 = 486,00 ₾ (გადასახდელია 15 ოქტომბრამდე; „გადასახადები და RS.ge“ → „დღგ“ და მიმოხილვის ბარათი „გადასახდელი დღგ“).
თვითღირებულება (საშუალო შეწონილი, ერთი პარტია 20,00 ₾): გაყიდული 170 × 20,00 = 3 400,00 ₾; მარაგში დარჩა 30 × 20,00 = 600,00 ₾. საერთო მოგება 10 200,00 − 3 400,00 = 6 800,00 ₾.
2. ბანკის ამონაწერი
ფაილით შემოვიდა და „ავტომატური გატარებით“ გატარდა (ს/კ-ით და სიტყვით „საკომისიო“): 20.09 — მომწოდებელს 3 000,00 (ბგ-000001), 25.09 — კაფედან 5 000,00 (ბშ-000001), 28.09 — საკომისიო 2,50 (ბგ-000002). შედეგი: მომწოდებლის ვალი 1 720,00 (მიღება — „ნაწილობრივ“), კაფის ვალი 6 328,00 (მიწოდება — 30.09-ისთვის „ვადაგადაცილებული“ 5 დღით; კრედიტის ლიმიტიდან 10 000 დარჩა 3 672,00).
3. ხელფასი ორ თანამშრომელზე
| ნინო ნიმუშაძე | გიორგი ნიმუშაშვილი | სულ | |
|---|---|---|---|
| ბრუტო | 2 000,00 | 1 500,00 | 3 500,00 |
| საპენსიო დასაქმებული 2 % | 40,00 | 30,00 | 70,00 |
| დასაბეგრი | 1 960,00 | 1 470,00 | 3 430,00 |
| საშემოსავლო 20 % | 392,00 | 294,00 | 686,00 |
| ხელზე | 1 568,00 | 1 176,00 | 2 744,00 |
| საპენსიო დამსაქმებელი 2 % | 40,00 | 30,00 | 70,00 |
გატარება 30.09: 7310 3 500,00 + 7320 70,00 / 3130 2 744,00 + 3320 686,00 + 3370 140,00; გაცემა — 3130 / 1210 2 744,00. ბიუჯეტში გადასახდელი რჩება: საშემოსავლო 686,00, საპენსიო 140,00 (თავი ხელფასი).
4. ძირითადი საშუალებები და ცვეთა
- ავტომობილი: (12 000 − 2 000) ÷ 50 თვე = 200,00 ₾ — 7330 / 2210, 30.09.2026; ნარჩენი 9 800,00.
- ნოუთბუქი: შეძენილია 05.09 → ცვეთა ოქტომბრიდან, 2 500 ÷ 36 = 69,44 ₾ თვეში.
5. ვალუტა
USD 2 000 × (2,7150 − 2,7000) = +30,00 ₾ — 1220 / 8130 (თავი ვალუტა).
6. ბრუნვითი უწყისი 30.09.2026
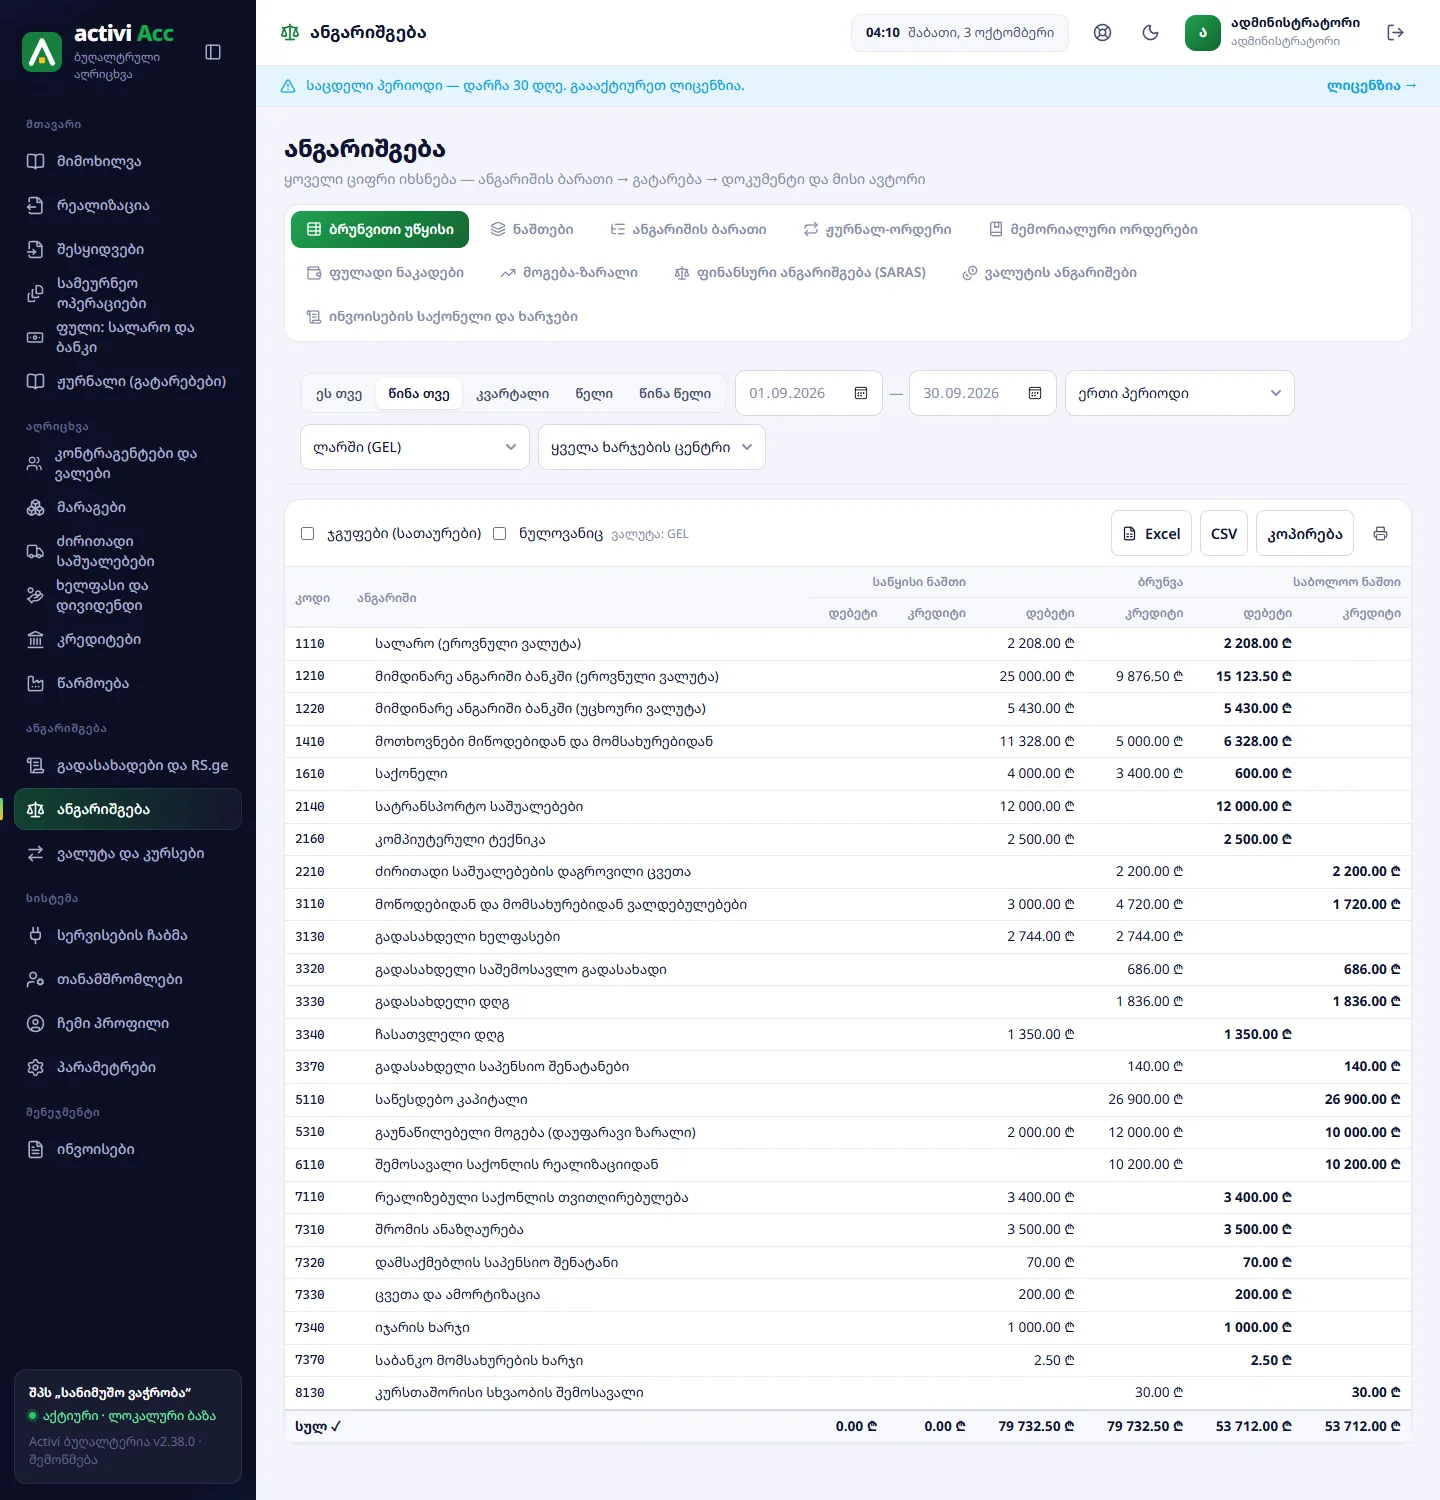
| ანგარიში | ბრუნვა დებეტი | ბრუნვა კრედიტი | ნაშთი დებეტი | ნაშთი კრედიტი |
|---|---|---|---|---|
| 1110 სალარო | 2 208,00 | 2 208,00 | ||
| 1210 ბანკი (ლარი) | 25 000,00 | 9 876,50 | 15 123,50 | |
| 1220 ბანკი (ვალუტა) | 5 430,00 | 5 430,00 | ||
| 1410 მოთხოვნები | 11 328,00 | 5 000,00 | 6 328,00 | |
| 1610 საქონელი | 4 000,00 | 3 400,00 | 600,00 | |
| 2140 სატრანსპორტო | 12 000,00 | 12 000,00 | ||
| 2160 კომპიუტერული | 2 500,00 | 2 500,00 | ||
| 2210 დაგროვილი ცვეთა | 2 200,00 | 2 200,00 | ||
| 3110 მომწოდებლები | 3 000,00 | 4 720,00 | 1 720,00 | |
| 3130 ხელფასი | 2 744,00 | 2 744,00 | ||
| 3320 საშემოსავლო | 686,00 | 686,00 | ||
| 3330 გადასახდელი დღგ | 1 836,00 | 1 836,00 | ||
| 3340 ჩასათვლელი დღგ | 1 350,00 | 1 350,00 | ||
| 3370 საპენსიო | 140,00 | 140,00 | ||
| 5110 საწესდებო კაპიტალი | 26 900,00 | 26 900,00 | ||
| 5310 გაუნაწილებელი მოგება | 2 000,00 | 12 000,00 | 10 000,00 | |
| 6110 შემოსავალი | 10 200,00 | 10 200,00 | ||
| 7110 თვითღირებულება | 3 400,00 | 3 400,00 | ||
| 7310 შრომის ანაზღაურება | 3 500,00 | 3 500,00 | ||
| 7320 დამსაქმებლის საპენსიო | 70,00 | 70,00 | ||
| 7330 ცვეთა | 200,00 | 200,00 | ||
| 7340 იჯარა | 1 000,00 | 1 000,00 | ||
| 7370 საბანკო | 2,50 | 2,50 | ||
| 8130 კურსთაშორისი სხვაობა | 30,00 | 30,00 | ||
| სულ | 79 732,50 | 79 732,50 | 53 712,00 | 53 712,00 |
(ნაშთები ბრუნვაშია, რადგან აღრიცხვა 01.09-ს დაიწყო. 1210-ის დებეტში — საწყისი 20 000 და კაფის 5 000; კრედიტში — იჯარა 1 180, ნოუთბუქი 2 950, მომწოდებელი 3 000, საკომისიო 2,50, ხელფასი 2 744.)
7. მოგება-ზარალი
| ₾ | |
|---|---|
| 6110 შემოსავალი საქონლის რეალიზაციიდან | 10 200,00 |
| 8130 კურსთაშორისი სხვაობის შემოსავალი | 30,00 |
| შემოსავლები სულ | 10 230,00 |
| 7110 თვითღირებულება | 3 400,00 |
| 7310 შრომის ანაზღაურება | 3 500,00 |
| 7320 დამსაქმებლის საპენსიო | 70,00 |
| 7330 ცვეთა | 200,00 |
| 7340 იჯარა | 1 000,00 |
| 7370 საბანკო მომსახურება | 2,50 |
| ხარჯები სულ | 8 172,50 |
| მოგება | 2 057,50 |
SARAS-ის ფორმით: შემოსავალი 10 200,00 − თვითღირებულება 3 400,00 = საერთო მოგება 6 800,00; ადმინისტრაციული ხარჯები −4 772,50 → საოპერაციო მოგება 2 027,50; ფინანსური შემოსავალი +30,00 → მოგება დაბეგვრამდე და წმინდა მოგება 2 057,50 ₾.
8. ბალანსი 30.09.2026
| აქტივები | ₾ | კაპიტალი და ვალდებულებები | ₾ |
|---|---|---|---|
| ძირითადი საშუალებები (14 500 − 2 200) | 12 300,00 | საწესდებო კაპიტალი | 26 900,00 |
| მარაგი | 600,00 | გაუნაწილებელი მოგება (10 000 + 2 057,50) | 12 057,50 |
| სავაჭრო მოთხოვნები | 6 328,00 | სავაჭრო ვალდებულებები | 1 720,00 |
| ფული (2 208 + 15 123,50 + 5 430) | 22 761,50 | საგადასახადო (686 + 1 836 + 140 − 1 350) | 1 312,00 |
| სულ | 41 989,50 | სულ | 41 989,50 |
SARAS-ის ბალანსი — „დაბალანსებულია ✓“ (თავი ანგარიშგება).
9. თვის დახურვა
ციფრების შემოწმების შემდეგ: „პარამეტრები“ → „ბუღალტერია“ → „პერიოდები“ → სექტემბერი → „დახურვა“ (თავი პერიოდები და წლის დახურვა). ოქტომბერში: დღგ 486,00, საშემოსავლო 686,00 და საპენსიო 140,00 — გადახდა ბიუჯეტში; კაფის ვალის შეხსენება; ნოუთბუქის პირველი ცვეთა.
ვერ იპოვეთ პასუხი? დააჭირეთ პროგრამაში დახმარების ღილაკს, მოგვწერეთ ან დაგვირეკეთ: 599127000.
