
შესყიდვები: საქონლის მიღება დღგ-ით, მიღებული მომსახურება, ზედნადები ხარჯები, დაბრუნება, ჟურნალი და გადახდის სტატუსი
შესყიდვების ჟურნალი Activi ბუღალტერიაში (2.38) — საქონლის მიღება დღგ-ით ნისიად ან ადგილზე გადახდით, მიღებული მომსახურება (იჯარა) ხარჯის მუხლით, ზედნადები ხარჯების განაწილება, მომწოდებლისთვის დაბრუნება, გადახდილი / ნაწილობრივ / ვადაგადაცილებული, ვის ვმართებთ, ანგარიშები, RS.ge ზედნადებიდან მიღება.
„შესყიდვები“: ჩანართები „შესყიდვების ჟურნალი“, „RS.ge ზედნადებები → მიღება“, „ვის ვმართებთ“, „ანგარიშები“.
შესყიდვების ჟურნალი
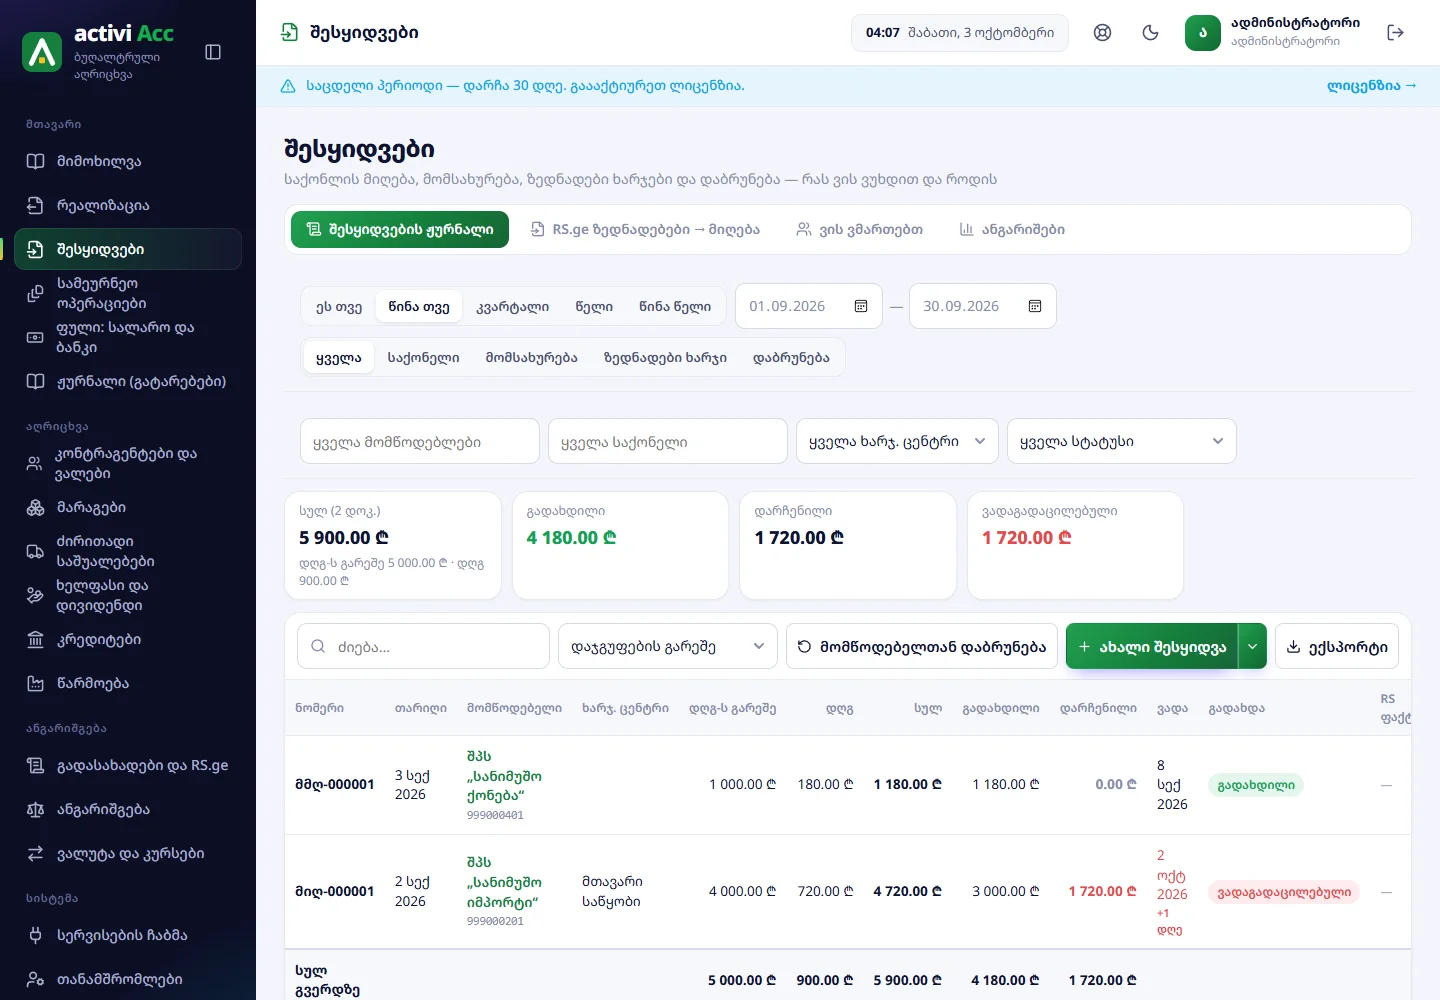
ზემოთ: პერიოდი, სახე („ყველა“, „საქონელი“, „მომსახურება“, „ზედნადები ხარჯი“, „დაბრუნება“), მომწოდებელი, საქონელი, ხარჯების ცენტრი, სტატუსი („გადახდილი“, „გადაუხდელი“, „ვადაგადაცილებული“, „დრაფტები“, „დაბრუნებები“). ბარათები: სულ (დღგ-ს გარეშე და დღგ), გადახდილი, დარჩენილი, ვადაგადაცილებული (დაჭერა ფილტრავს).
სვეტები: ნომერი, თარიღი, მომწოდებელი (ს/კ-ით; სახელზე დაჭერა — მომწოდებლის ბარათი), ხარჯ. ცენტრი, დღგ-ს გარეშე, დღგ, სულ, გადახდილი, დარჩენილი, ვადა (+ დღე), გადახდა (სტატუსი), RS ფაქტურა.
როგორ ითვლება „გადახდილი“: მომწოდებლის ვალის ანგარიშზე (3110) ყოველი გადახდა და დაბრუნება ფარავს ყველაზე ძველ ღია დოკუმენტს. სტატუსები: გადახდილი, ნაწილობრივ, გადასახდელი, ვადაგადაცილებული (ვადა გავიდა), დრაფტი, დაბრუნება. ადგილზე გადახდილი დოკუმენტი (ფულის ანგარიში მითითებულია) — თავიდანვე „გადახდილი“.
შენიშვნა: ძირითადი საშუალების შეძენა („ძირითადი საშუალებები“ → „შეძენა“) შესყიდვების ჟურნალში არ ჩანს — ის ცალკე ოპერაციაა; მისი დღგ მაინც ჩასათვლელ დღგ-ში (3340) ჩადის.
ახალი შესყიდვა (საქონლის მიღება)
„+ ახალი შესყიდვა“ (ისარი — „მიღებული მომსახურება“, „ზედნადები ხარჯი (ტრანსპორტი, განბაჟება)“):
- თარიღი, ნომერი (ცარიელი — ავტომატურად:
მიღ-000001). - მომწოდებელი — ძებნა სახელით, ს/კ-ით ან ტელეფონით, ან „+ ახალი“. არჩევისას ქვემოთ ჩნდება ზოლი: ჩვენი ვალი, ვადაგადაცილებული, ბოლო გადახდა, ვადა (დღე → თარიღი), დღგ-ს გადამხდელი, „ბარათი“; „გადახდის ვადა“ თავისით ივსება.
- ხარჯების ცენტრი (საწყობი) — ცარიელი — მთავარი.
- ვალუტა (და კურსი — ცარიელი — ეროვნული ბანკის), დღგ — „ფასში შედის“ / „ფასს ემატება“ / „დღგ-ს გარეშე“.
- გადახდა ადგილზე — ცარიელი — ნისიად (კრედიტორი 3110), ან სალარო / ბანკი.
- ხელშეკრულება, პროექტი, შენიშვნა.
- ხაზები: საქონელი, ერთეული (ყუთი × 12 და სხვ. — თუ საქონელს აქვს), რაოდენობა, ფასი, ფასდაკლება, დღგ %. „+ საქონელი“.
- „შენახვა“ (დრაფტი) ან „შენახვა და გატარება“.
სანიმუშო მიღება მიღ-000001, 02.09.2026, შპს „სანიმუშო იმპორტი“: ყავა მარცვლოვანი, 1 კგ — 200 × 23,60 ₾ (დღგ ფასში) = 4 720,00 ₾, მათ შორის დღგ 720,00 ₾, თვითღირებულება 4 000,00 ₾ (20,00 ₾ ერთეული); ნისიად, ვადა 30 დღე → 02.10.2026.
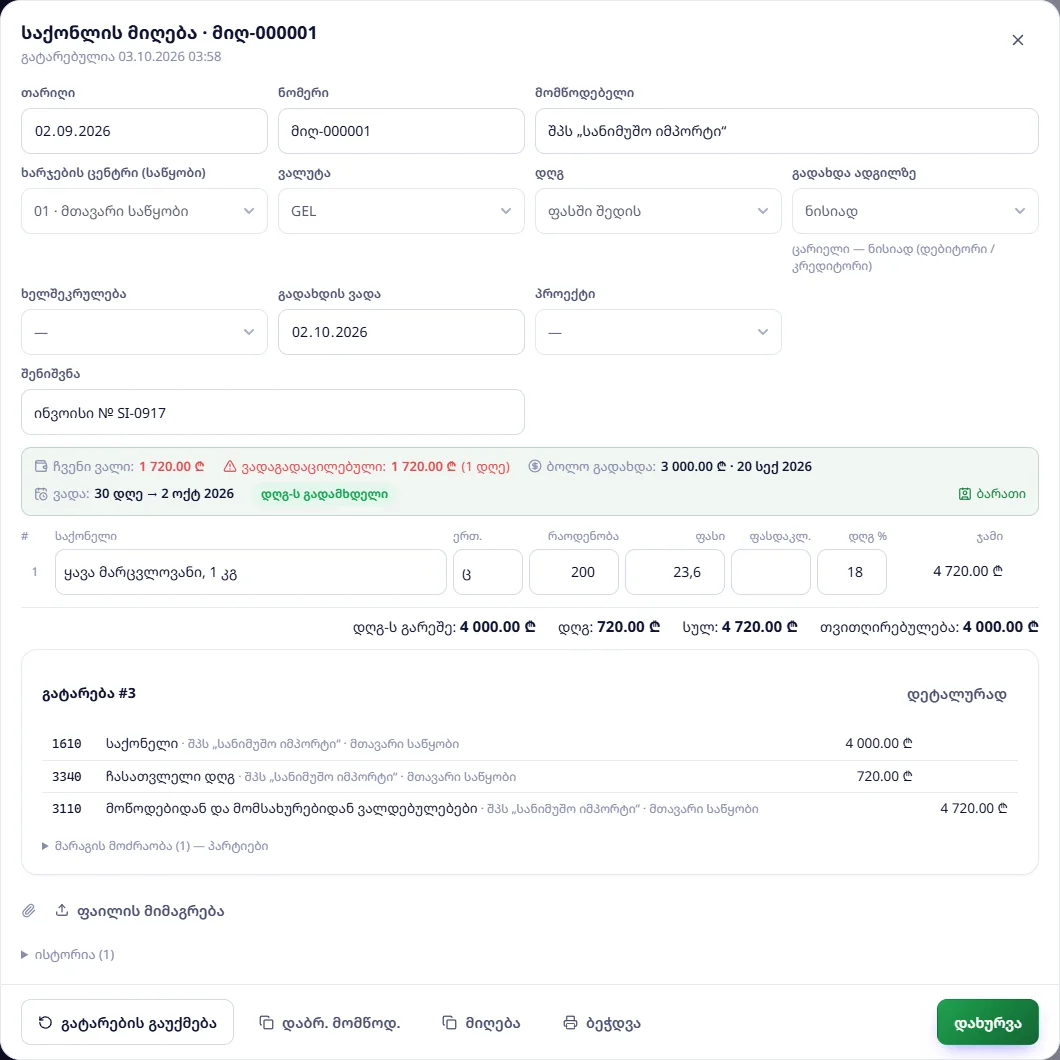
| ანგარიში | დებეტი | კრედიტი |
|---|---|---|
| 1610 საქონელი | 4 000,00 | |
| 3340 ჩასათვლელი დღგ | 720,00 | |
| 3110 მომწოდებლები | 4 720,00 |
მარაგში იქმნება პარტია (02.09.2026, 200 ც × 20,00 ₾).
მიღებული მომსახურება
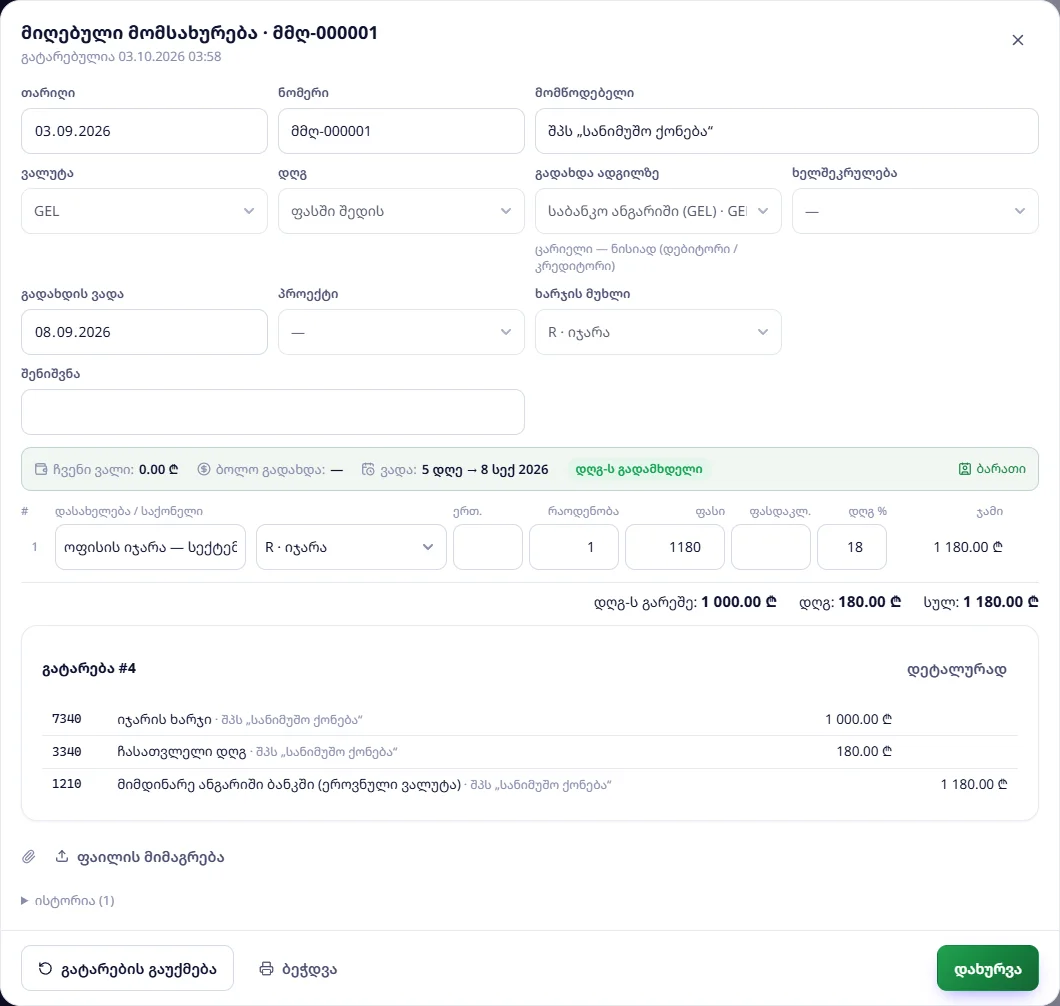
ხაზი იწერება ტექსტით („მომსახურება (ტექსტით)“) და აქვს მუხლი — ხარჯი წავა მუხლის ანგარიშზე (მაგ. მუხლი „იჯარა“ → 7340), მუხლის გარეშე — 7390. მაგალითი მმღ-000001, 03.09.2026: ოფისის იჯარა 1 180,00 ₾ (1 000,00 + დღგ 180,00), გადახდილია ბანკიდან ადგილზე → 7340 1 000,00, 3340 180,00 / 1210 1 180,00.
ზედნადები ხარჯები (ტრანსპორტი, განბაჟება)
დოკუმენტი „ზედნადები ხარჯების განაწილება“: მომწოდებელი (გადამზიდი), „რომელ მიღებაზე ნაწილდება“, თანხა (დღგ-ს გარეშე), დღგ, განაწილება — „ღირებულებით“, „რაოდენობით“, „წონით“. გატარებისას თანხა ემატება მიღების საქონლის თვითღირებულებას და უკვე გაყიდულის თვითღირებულებაც ხელახლა ითვლება.
დაბრუნება მომწოდებელთან
„მომწოდებელთან დაბრუნება“ ან მიღების ფანჯარაში — „დაბრ. მომწოდ.“ (ასლი მიღებიდან). საქონელი მარაგიდან გადის თვითღირებულებით, ვალი (ან ფული) მცირდება, დღგ ბრუნდება; სხვაობა — სხვა შემოსავალი / დანაკლისი.
ვის ვმართებთ, ანგარიშები
- „ვის ვმართებთ“ — თარიღზე: მომწოდებელი, ვალი, ვადაგადაცილებული, დაგვიანება (დღე), 0–30 / 31–60 / 61–90 / 90+, ბოლო გადახდა.
- „ანგარიშები“ — „ტოპ მომწოდებლები“, „თვეების მიხედვით“, „რას ვყიდულობთ“ (საქონელი × მომწოდებელი).
- „RS.ge ზედნადებები → მიღება“ — თავი RS.ge.
მომწოდებლის გადახდა — „ფული“ → „საბანკო გადარიცხვა“, დანიშნულება „მომწოდებლის გადახდა“, ან ამონაწერიდან (თავები ფული, ამონაწერი).
ვერ იპოვეთ პასუხი? დააჭირეთ პროგრამაში დახმარების ღილაკს, მოგვწერეთ ან დაგვირეკეთ: 599127000.
